
अक्टूबर की शुरुआत में, विदेश में पढ़ रहे बच्चों वाले परिवारों, सामान की खेप का इंतज़ार कर रहे आयातकों और ईंधन की कीमतों पर नजर रखने वाले वाहन चालकों समेत कई लोगों की चिंता बढ़ गई थी. शुक्रवार, 9 अक्टूबर को भारतीय रुपया हफ्ते के अंत में करीब 96.7 रुपये प्रति डॉलर पर बंद हुआ, जो मई में दर्ज रिकॉर्ड निचले स्तर के करीब था. इसी समय, भारत का विदेशी मुद्रा भंडार लगातार पांच हफ्तों से घट रहा था, विदेशी निवेशक लगातार भारतीय शेयरों से पैसा निकाल रहे थे और तेल की कीमत 100 डॉलर प्रति बैरल से ऊपर पहुंच गई थी. इसके बाद भारतीय रिजर्व बैंक यानी RBI ने चुपचाप कुछ रणनीतिक बदलाव किए और एक हफ्ते के अंदर रुपया मजबूत होकर करीब 95 रुपये प्रति डॉलर पर पहुंच गया.
RBI के इस कदम का निशाना तेज़ी से होने वाली पूंजी की आवाजाही थी. उसने ऐसे करेंसी डेरिवेटिव सौदों की तय सीमा 100 मिलियन डॉलर से घटाकर 5 मिलियन डॉलर कर दी, जिनके पीछे कोई वास्तविक व्यापार नहीं था. उसने कंपनियों को सट्टेबाजी के लिए हेजिंग सौदों को रद्द करके दोबारा बुक करने से रोक दिया. बड़े फॉरवर्ड डॉलर खरीद सौदों के बदले बैंकों के लिए RBI के पास 20 प्रतिशत नकद रिजर्व रखना ज़रूरी कर दिया. साथ ही, सरकारी तेल कंपनियों को सीधे डॉलर बेचने के लिए एक विशेष सुविधा शुरू की, जिससे उनके लेन-देन खुले बाजार से बाहर हो गए. हालांकि, इन कदमों को सीधे तौर पर पूंजी नियंत्रण नहीं कहा गया, लेकिन वे प्रभावी रूप से इसी तरह काम करते हैं और इनकी कामयाबी आने वाले महीनों में रुपये की दिशा पर असर डालेगी.
छह हफ्तों में खत्म हो गया सुरक्षा कवच
RBI ने ये कदम क्यों उठाए, इसे समझने के लिए गर्मियों के दौरान हुए घटनाक्रम को देखना मददगार है. जुलाई के मध्य से सितंबर की शुरुआत के बीच सात हफ्तों में विदेशी मुद्रा भंडार करीब 110 अरब डॉलर बढ़ गया और 4 सितंबर को रिकॉर्ड 785.7 अरब डॉलर पर पहुंच गया. इस बड़ी बढ़ोतरी के पीछे बड़ी मात्रा में आई पूंजी थी. इसमें विदेशों में रहने वाले भारतीयों की ओर से जमा किए गए खास डॉलर भी शामिल थे. जैसा कि मैंने सितंबर के अपने कॉलम में लिखा था, इन जमाओं ने अनुमान से कहीं ज्यादा पैसा आकर्षित किया था.
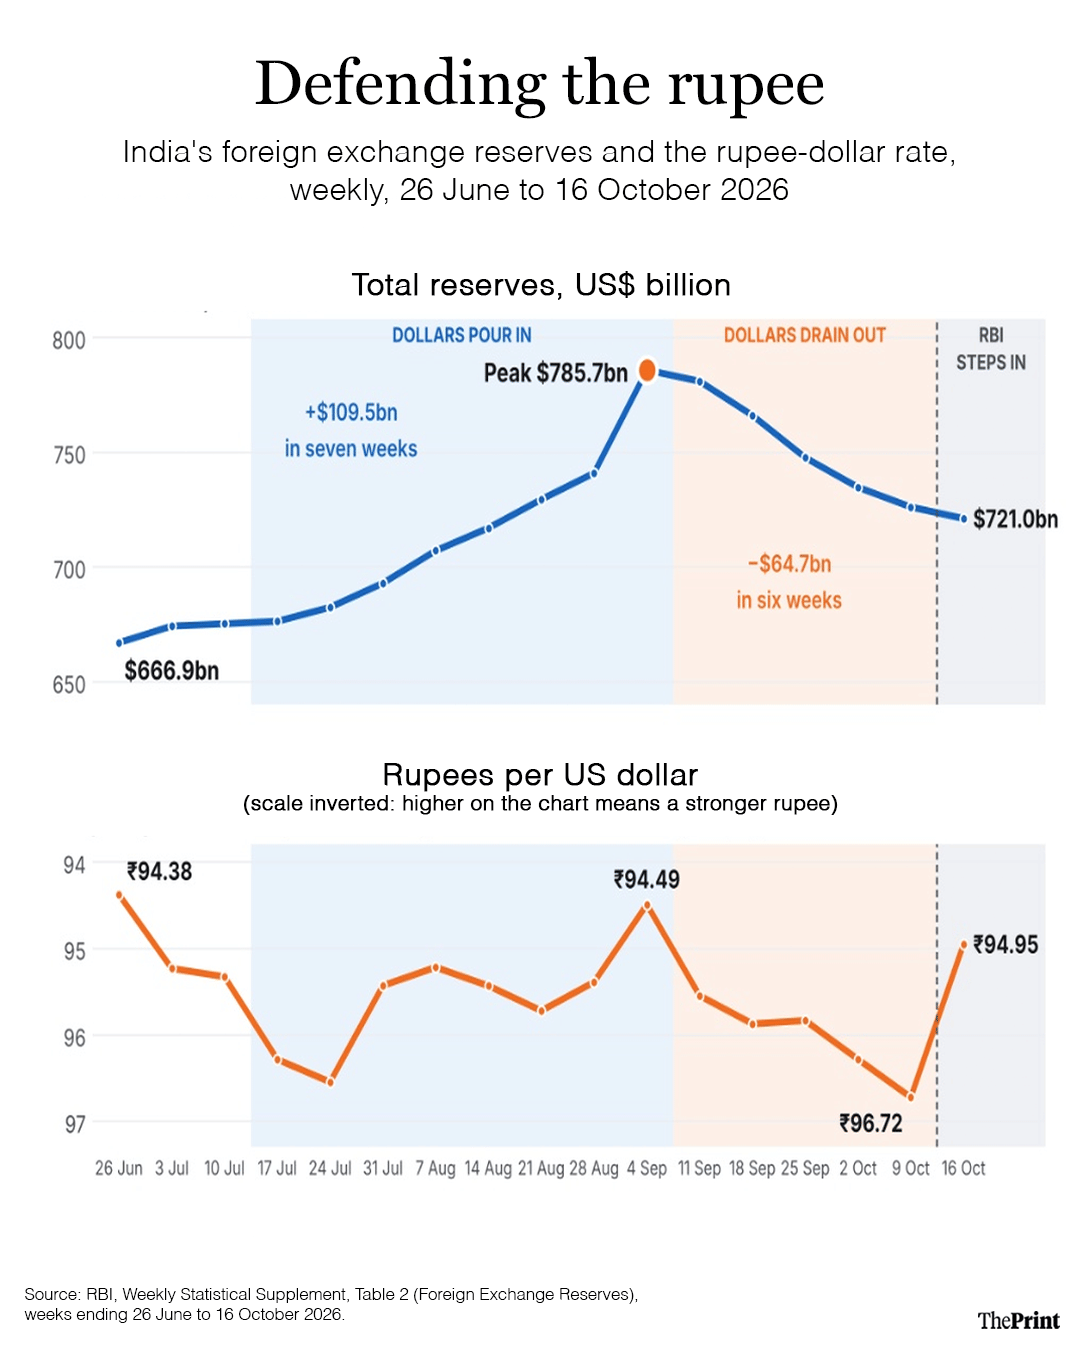
नोट: हर हफ्ते की तालिका में कुल विदेशी मुद्रा भंडार की रुपये में कीमत को डॉलर में उसकी कीमत से भाग देकर रुपये की दर निकाली गई है. टूटी हुई रेखा 10 अक्टूबर 2026 को घोषित RBI के विदेशी मुद्रा संबंधी कदमों को दिखाती है.
अगले छह हफ्तों में यह वित्तीय सुरक्षा कवच कम हो गया. 16 अक्टूबर तक विदेशी मुद्रा भंडार 64.7 अरब डॉलर यानी 8.2 प्रतिशत घटकर 721 अरब डॉलर रह गया. यह गिरावट उस समय हुई जब खाड़ी संकट के कारण तेल का बिल बढ़ रहा था और रुपये को स्थिर रखने के लिए RBI डॉलर बेच रहा था. अक्टूबर के मध्य तक विदेशी मुद्रा भंडार फिर उस स्तर पर पहुंच गया था, जो अगस्त के मध्य में देखा गया था.
1960 के दशक की शुरुआत में रॉबर्ट मुंडेल और मार्कस फ्लेमिंग ने बताया था कि कोई देश एक साथ स्थिर मुद्रा, पूंजी की आजादी से आवाजाही और अपनी स्वतंत्र ब्याज दर नीति को बनाए नहीं रख सकता. इस सिद्धांत को “इम्पॉसिबल ट्रिनिटी” यानी “असंभव त्रिकोण” कहा जाता है. इसके तहत इन तीन लक्ष्यों में से किसी एक को छोड़ना पड़ता है. RBI का लक्ष्य रुपये को स्थिर रखना था, साथ ही भारत के लिए ब्याज दरों का फैसला स्वतंत्र रूप से करना था, न कि अमेरिका की नीतियों के हिसाब से. इसलिए 10 अक्टूबर को उसने पूंजी के प्रवाह पर कुछ पाबंदियां लगा दीं.
सारा विदेशी पैसा एक जैसा नहीं होता
इन पाबंदियों के समर्थकों का कहना है कि ऐसे कदम निवेशकों को दूर कर सकते हैं, लेकिन विदेशी पूंजी दो अलग-अलग तरह की होती है.
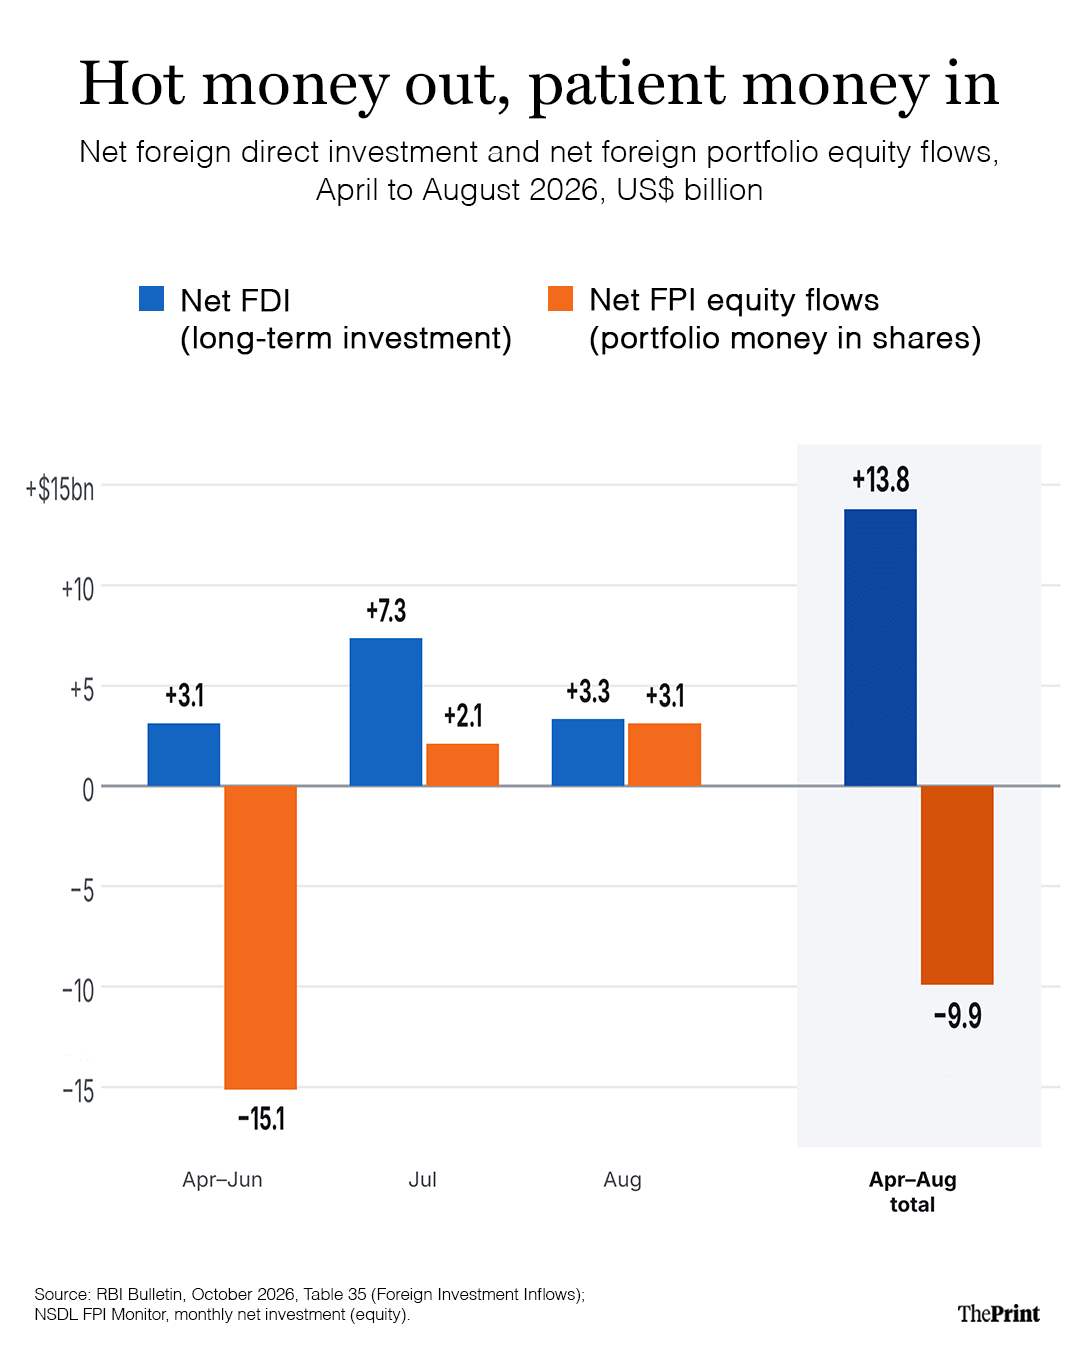
अप्रैल से अगस्त के बीच, सूचीबद्ध शेयरों में कारोबार करने वाले पोर्टफोलियो निवेशकों ने भारतीय शेयरों से करीब 9.9 अरब डॉलर निकाल लिए. सितंबर और अक्टूबर में 8.8 अरब डॉलर और निकाले गए. इसके उलट, अप्रैल-अगस्त के इसी दौरान शुद्ध प्रत्यक्ष विदेशी निवेश यानी FDI का प्रवाह बढ़कर 13.8 अरब डॉलर हो गया. यह वह लंबे समय के लिए आने वाली पूंजी है, जिसे धैर्य रखने वाली पूंजी कहा जाता है. इससे कारखाने लगाए जाते हैं और कंपनियों में लंबे समय के लिए हिस्सेदारी ली जाती है. एक साल पहले यह रकम 9.6 अरब डॉलर थी.
लंदन बिजनेस स्कूल की हेलेन रे ने 2013 में जैक्सन होल में दिए एक महत्वपूर्ण भाषण में इस अंतर को समझाया था. उनका कहना था कि पोर्टफोलियो पूंजी एक “ग्लोबल फाइनेंशियल साइकिल” के तहत काम करती है. इस पर अमेरिकी ब्याज दरों और दुनिया की आर्थिक चिंताओं का असर पड़ता है, चाहे किसी देश की अर्थव्यवस्था कैसा भी प्रदर्शन कर रही हो, इसमें भारत भी शामिल है. उनके विश्लेषण का निष्कर्ष था कि यह ट्राइलेमा यानी तीन विकल्पों की समस्या असल में एक दुविधा है. जो देश अपनी ब्याज दरों पर नियंत्रण बनाए रखना चाहता है, उसे अस्थिर पूंजी के प्रवाह को नियंत्रित करना होगा. यह तरीका RBI की रणनीति से मेल खाता है, जो सट्टेबाजी वाली गतिविधियों को निशाना बनाती है, लेकिन लंबे समय के निवेश को बनाए रखती है. यहां तक कि अंतरराष्ट्रीय मुद्रा कोष यानी IMF ने भी, जो ऐतिहासिक रूप से बिना रोक-टोक पूंजी के प्रवाह का समर्थक रहा है, 2012 में माना था कि आर्थिक उथल-पुथल के समय इस तरह के अस्थायी कदम समझदारी भरे हो सकते हैं.
2013 का तरीका, मजबूत स्थिति से दोहराया गया
भारत पहले भी ऐसी स्थिति का सामना कर चुका है. मई 2013 में अमेरिकी फेडरल रिजर्व ने संकेत दिया था कि वह बाजार को मिलने वाला अपना समर्थन कम कर सकता है. इसके बाद उभरती अर्थव्यवस्थाओं से बड़ी मात्रा में पूंजी बाहर निकलने लगी. इस घटना को “टेपर टैंट्रम” कहा गया.
2013 में भारतीय रुपया 15 हफ्तों के अंदर डॉलर के मुकाबले करीब 55 रुपये से गिरकर 66 रुपये से ज्यादा हो गया था. यानी इसमें करीब 20 प्रतिशत की गिरावट आई थी, जबकि विदेशी मुद्रा भंडार केवल करीब 6 प्रतिशत घटा था. RBI ने कई कदम उठाए. इनमें अगस्त में विदेशों में निवेश पर पाबंदियां, 28 अगस्त को तेल कंपनियों के लिए डॉलर विंडो शुरू करना और रघुराम राजन के गवर्नर बनने के पहले दिन एक ऐसी योजना शुरू करना शामिल था, जिसने विदेशों में रहने वाले भारतीयों से बड़ी मात्रा में डॉलर जमा करवाए. इन कदमों से रुपये को संभलने में मदद मिली और बाद में इन पाबंदियों को हटा लिया गया.
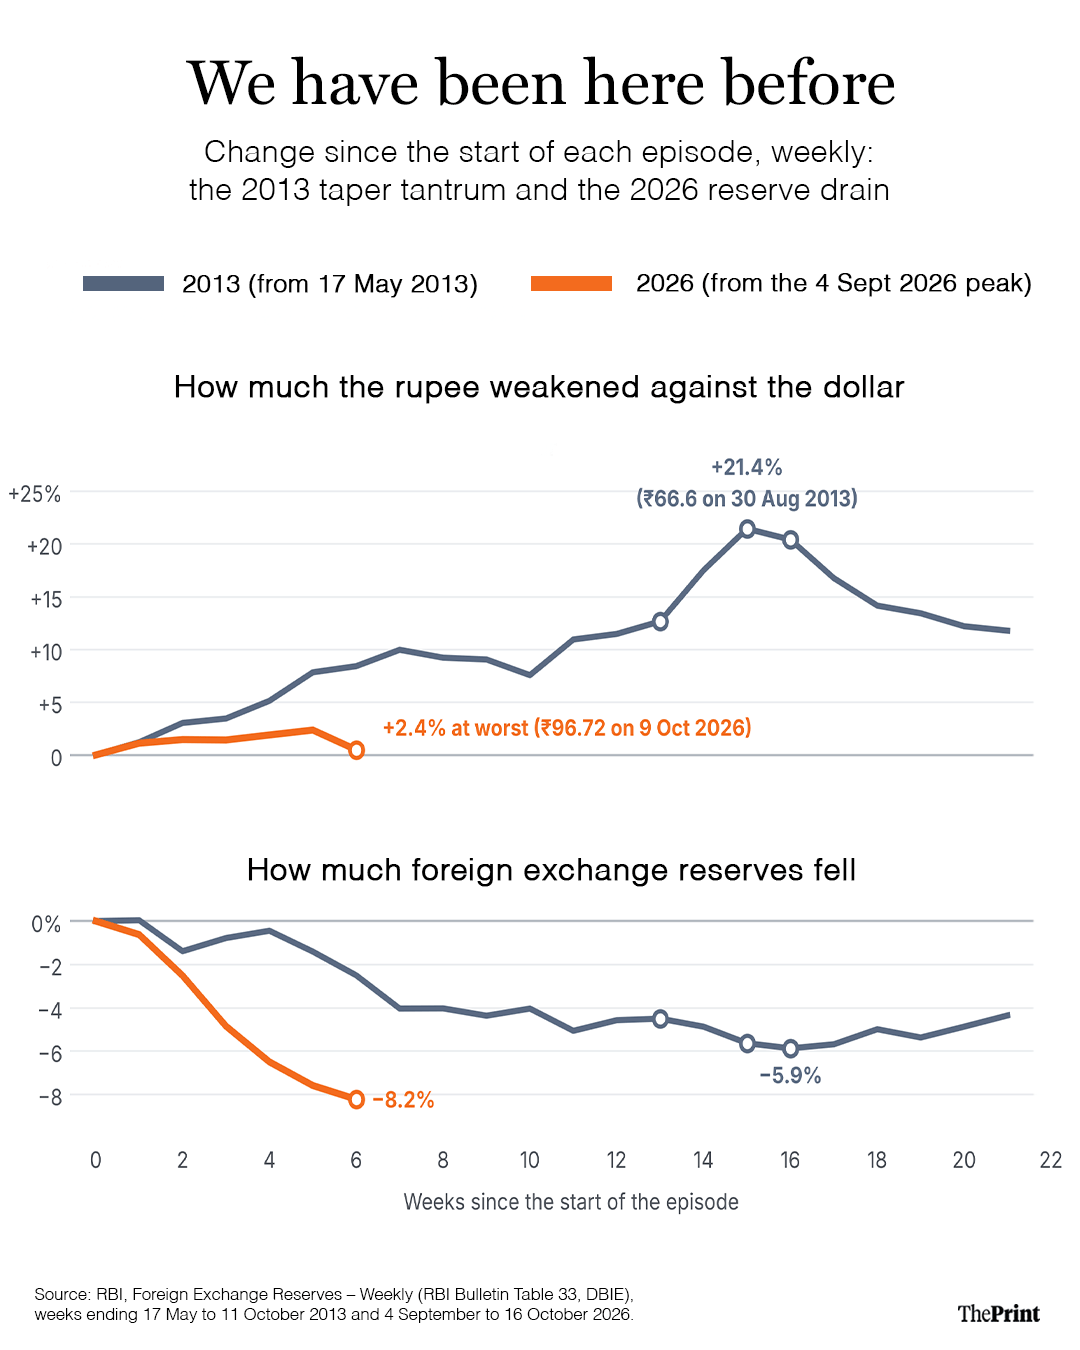
इसके उलट, मौजूदा स्थिति में RBI ने अपने विदेशी मुद्रा भंडार का बड़ा हिस्सा, करीब 8 प्रतिशत, खर्च किया है, जबकि रुपये की सबसे कमजोर स्थिति में भी इसमें 2.5 प्रतिशत से कम की गिरावट आई है. यह रणनीति ऐसे देश के लिए संभव है, जिसके पास 2013 के मुकाबले करीब 2.5 गुना ज्यादा विदेशी मुद्रा भंडार है. लेकिन इसे हमेशा जारी नहीं रखा जा सकता. अभी लक्ष्य यह सुनिश्चित करना है कि इन कदमों का असर हो और इसके बाद इन्हें हटा दिया जाए. जब बाहर निकलने की स्पष्ट योजना होती है, तो बाजार तेजी से होने वाले पूंजी प्रवाह पर लगाई गई अस्थायी पाबंदियों को ज्यादा आसानी से स्वीकार करता है.
इसलिए समीक्षा की तारीख घोषित करना या इन नियमों को तेल की कीमतों या विदेशी मुद्रा भंडार के स्तर जैसे कुछ खास संकेतकों से जोड़ना निवेशकों को भरोसा देगा कि ये कदम अस्थायी हैं. इसके अलावा, सरकार को लंबे समय के निवेशकों के साथ सक्रिय रूप से बातचीत करनी चाहिए. मौजूदा वित्त वर्ष के पहले पांच महीनों में भारतीय कंपनियों ने विदेशों में 17.7 अरब डॉलर का निवेश किया है, जिससे विदेशी निवेश के भारत आने से मिलने वाला फायदा कुछ हद तक खत्म हो गया. आखिरकार, सबसे मजबूत सुरक्षा घरेलू स्तर पर है. अगर भारतीय परिवार और संस्थान स्थानीय बाजारों में ज्यादा निवेश करें, तो विदेशी पूंजी के बाहर जाने का रुपये पर असर कम किया जा सकता है.
स्थिति अभी भी नाजुक बनी हुई है. अगर तेल की कीमतें और बढ़ती हैं या विदेशी पूंजी फिर से बाहर निकलने लगती है, तो RBI को नई चुनौतियों का सामना करना पड़ेगा. 2013 के उलट, जब भारत सिर्फ रुपये को गिरते हुए देख सकता था और बाद में कदम उठाता था, 2026 में देश कम से कम कुछ समय के लिए हस्तक्षेप करने की स्थिति में रहा है. इस हस्तक्षेप को कितने समय तक जारी रखा जा सकता है, यह उन चीजों पर भी निर्भर करेगा जिन पर RBI का नियंत्रण नहीं है, जैसे तेल की कीमतें, अमेरिकी फेडरल रिजर्व की नीति और मौजूदा पाबंदियों को कितनी जल्दी हटाया जा सकता है.
बिदिशा भट्टाचार्य दिप्रिंट की कंसल्टिंग एडिटर (इकोनॉमिक्स) और चिंतन रिसर्च फाउंडेशन की एसोसिएट फेलो हैं. उनका एक्स हैंडल @Bidishabh है. व्यक्त किए गए विचार निजी है.
(इस लेख को अंग्रेज़ी में पढ़ने के लिए यहां क्लिक करें)
यह भी पढ़ें: अमेरिका के साथ व्यापार बढ़ाना चाहता है भारत, लेकिन विदेशी बाज़ारों पर निर्भरता घटाने की भी कोशिश