
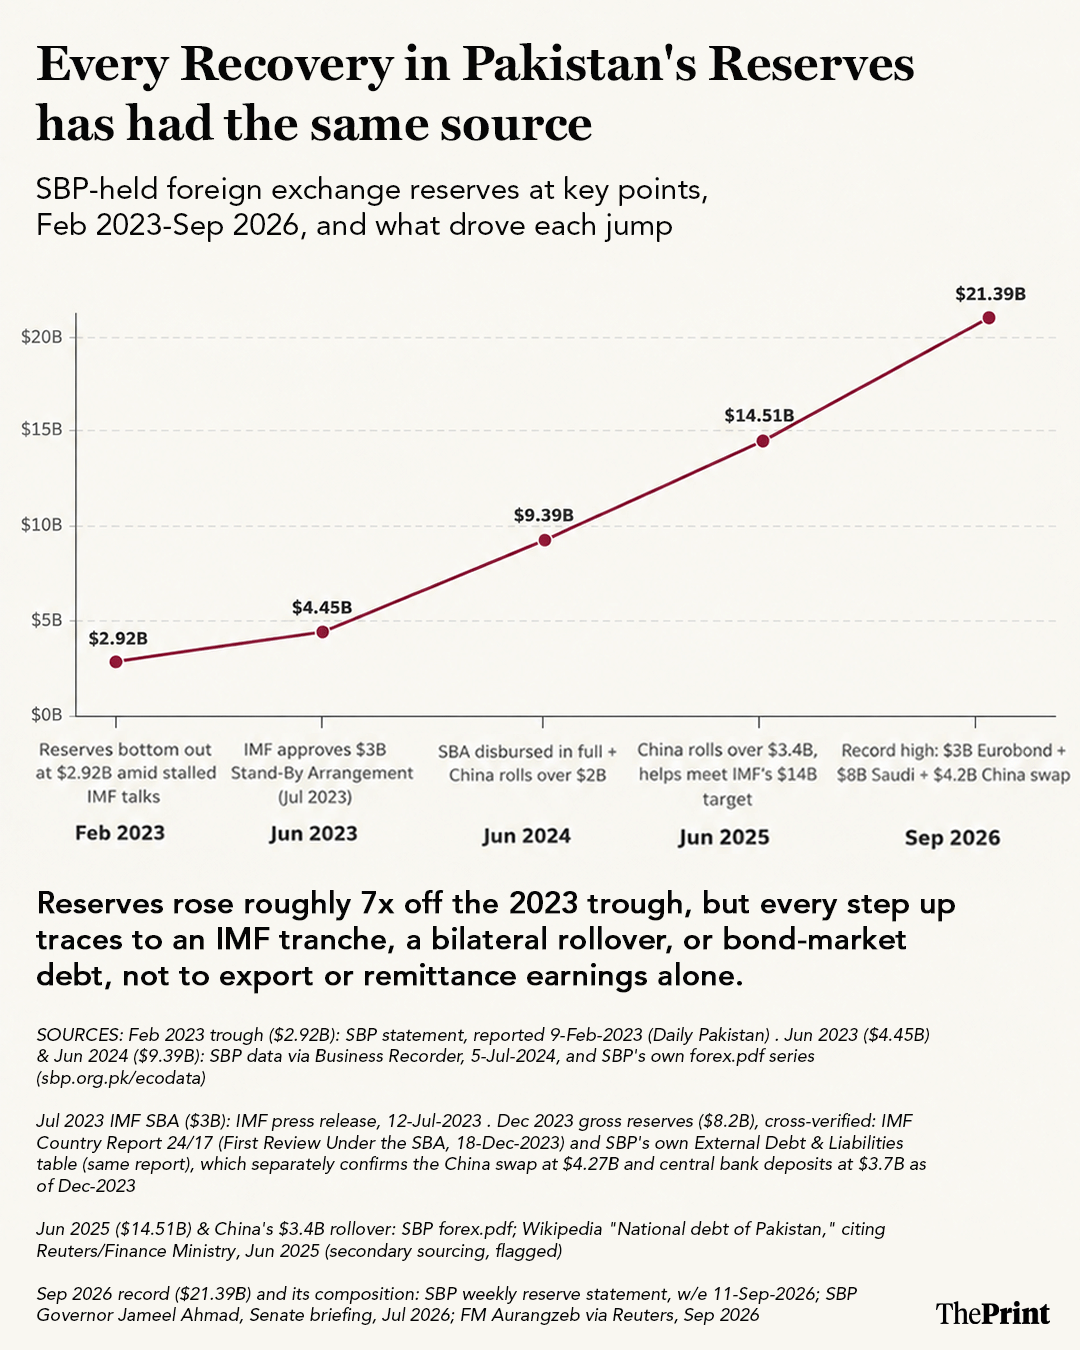
फरवरी 2023 में पाकिस्तान के केंद्रीय बैंक ने विदेशी मुद्रा भंडार 2.92 अरब डॉलर बताया था, जबकि 24 करोड़ की आबादी वाला देश गंभीर आर्थिक मुश्किलों का सामना कर रहा था. ईंधन की खेपें बंदरगाहों पर पड़ी थीं क्योंकि अधिकारी डॉलर में भुगतान की पुष्टि नहीं कर पा रहे थे. इसके अलावा, कई जगहों पर भगदड़ के बाद पुलिस ने आटे से भरे ट्रकों को सुरक्षा दी और वितरण केंद्रों को संभाला. पाकिस्तानी रुपया तेज़ी से कमजोर हुआ और वित्त मंत्री ने अमेरिका और सऊदी अरब के बीच राजनयिक प्रयास किए, ताकि वित्तीय मदद मिल सके.
यह स्थिति 11 सितंबर को सामने आए घटनाक्रम से बिल्कुल अलग थी. उस दिन स्टेट बैंक ऑफ पाकिस्तान ने विदेशी मुद्रा भंडार 21.4 अरब डॉलर बताया, जो अब तक का सबसे ऊंचा स्तर था. प्रधानमंत्री शहबाज़ शरीफ ने इस उपलब्धि के लिए अल्लाह और अपनी आर्थिक टीम को धन्यवाद दिया. उन्होंने कहा कि यह 2023 के निचले स्तर से सात गुना बढ़ोतरी है.
लेकिन आर्थिक सुधार की यह कहानी भ्रामक हो सकती है, क्योंकि बताए गए आंकड़े असल आर्थिक स्थिति को सही तरीके से नहीं दिखा सकते.
वॉल्ट में असल में क्या है
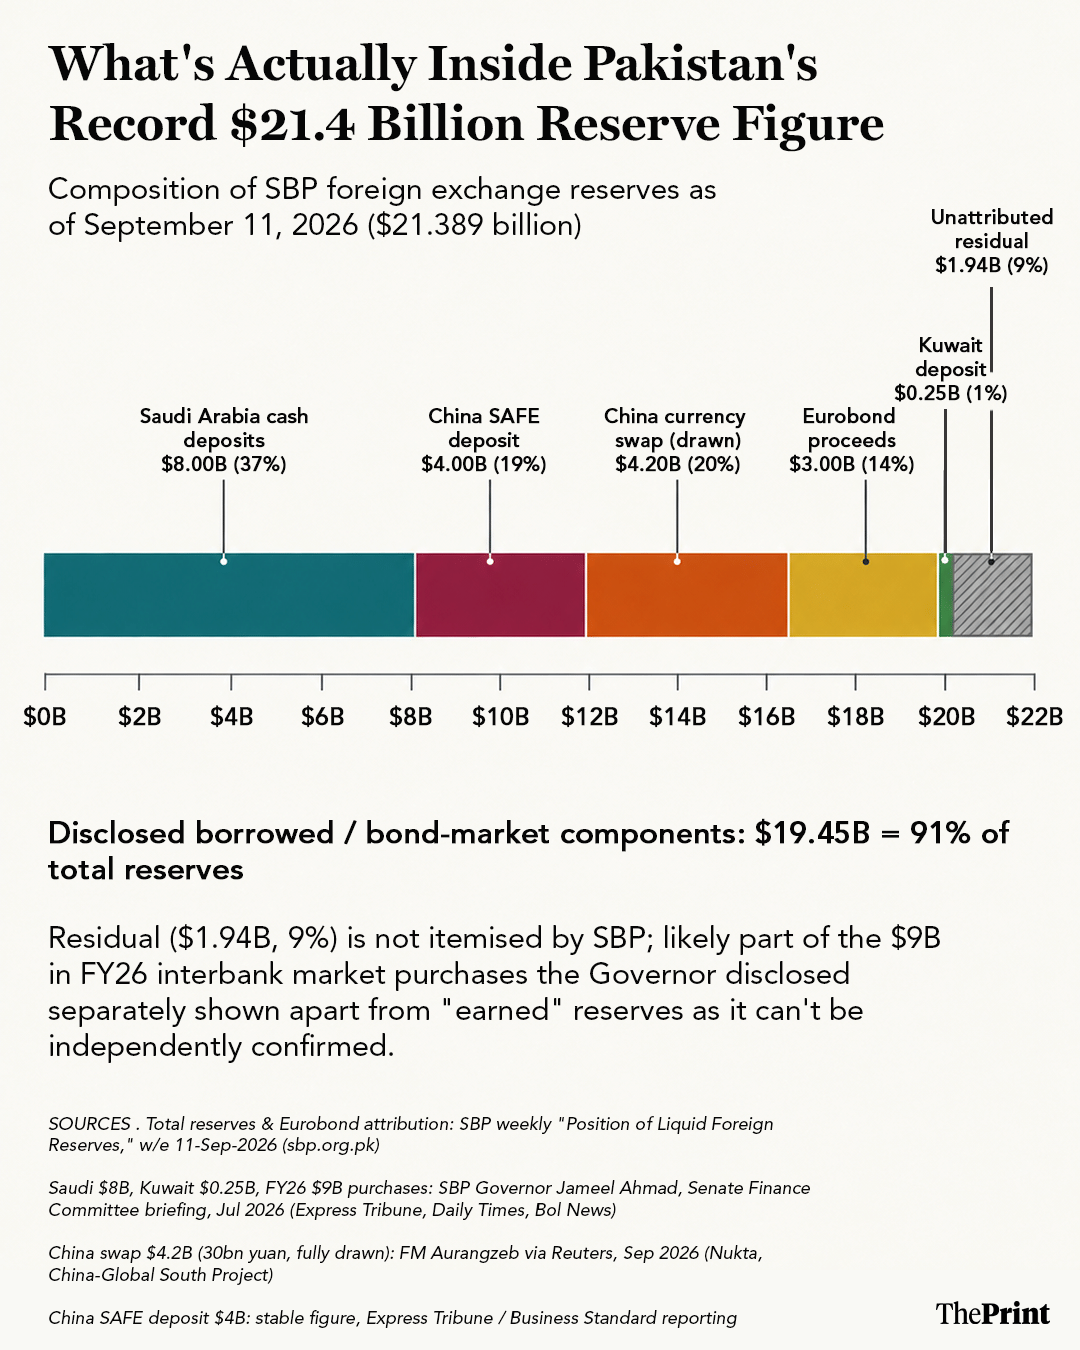
21.389 अरब डॉलर की इस रकम का ब्योरा बताता है कि 91 प्रतिशत यानी 19.45 अरब डॉलर ऐसी पांच संस्थाओं से जुड़े हैं, जिनका पाकिस्तान की अर्थव्यवस्था से सीधा संबंध नहीं है. सऊदी अरब ने स्टेट बैंक ऑफ पाकिस्तान (SBP) में 8 अरब डॉलर नकद जमा किए हैं. चीन ने 4 अरब डॉलर जमा किए हैं और इसके अलावा 4.2 अरब डॉलर की करेंसी स्वैप की है, जिसका पूरा इस्तेमाल हो चुका है. कुवैत ने 25 करोड़ डॉलर जमा किए हैं.
इसके अलावा, सितंबर में जारी किए गए यूरोबॉन्ड से 3 अरब डॉलर जुटाए गए. इसमें अंतरराष्ट्रीय निवेशकों को ब्याज के साथ पैसा वापस करने का भरोसा देकर रकम जुटाई गई, न कि निर्यात से होने वाली कमाई के जरिए. करीब 1.9 अरब डॉलर की जो रकम बचती है, जिसे सामान्य तौर पर ऐसी अर्थव्यवस्था का सबसे साफ सबूत माना जाना चाहिए जो खुद को संभाल रही है, उसके बारे में भी यह पूरी तरह साबित नहीं किया जा सकता कि वह देश की अपनी कमाई से आई है.
यह समस्या नई नहीं है और यहां सही शब्दों का इस्तेमाल ज़रूरी है. अर्थशास्त्री बैरी आइचेनग्रीन और रिकार्डो हॉसमैन इसे “ओरिजिनल सिन” कहते हैं. इसका मतलब है कि ज्यादातर उभरती अर्थव्यवस्थाएं अपनी ही मुद्रा में अंतरराष्ट्रीय कर्ज नहीं ले पातीं. उदाहरण के लिए पाकिस्तान फ्रैंकफर्ट के किसी पेंशन फंड के लिए पाकिस्तानी रुपये में बॉन्ड जारी नहीं कर सकता और उम्मीद नहीं कर सकता कि वह उसे खरीद लेगा. इसलिए उसे अमेरिकी डॉलर में कर्ज लेना पड़ता है, जिसे वह खुद पैदा नहीं करता. यह कर्ज उन शर्तों पर मिलता है जो उन कर्जदाताओं की ओर से तय की जाती हैं, जिनके पास काफी ताकत होती है. जब कर्ज चुकाने का समय आता है, तो उसके पास फिर से कर्ज लेने के अलावा बहुत कम विकल्प बचता है. यह पाकिस्तान के चरित्र की कोई कमी नहीं दिखाता, बल्कि यह लगभग सभी विकासशील अर्थव्यवस्थाओं की आम समस्या है. इसलिए इस तरह तैयार किया गया 21 अरब डॉलर का आंकड़ा पाकिस्तान की आर्थिक ताकत नहीं दिखाता. बल्कि यह बताता है कि किसी एक महीने में पाकिस्तान कितनी बाहरी मदद जुटा पाया है.
इसकी और सख्त जांच उन जानकारियों में छिपी है जो खास तौर पर पाकिस्तान से जुड़ी हैं और सामान्य तौर पर अर्थव्यवस्था पर लागू नहीं होतीं. 2023 में IMF और पाकिस्तान के बीच देश के बेलआउट के तकनीकी ढांचे को तय करने के लिए बातचीत हुई थी. उस समझौते में यह बात साफ की गई थी. इसमें विदेशी सरकारों और केंद्रीय बैंकों की ओर से जमा की गई रकम को पाकिस्तान के विदेशी मुद्रा भंडार के मुकाबले देनदारी माना गया था, चाहे उसे चुकाने की समय सीमा कुछ भी हो. उदाहरण के लिए सऊदी अरब के 8 अरब डॉलर 2028 तक के लिए हैं, इसलिए सामान्य तौर पर इसे तुरंत चुकाने का जोखिम नहीं माना जाएगा. फिर भी, IMF के साथ पाकिस्तान की प्रतिबद्धता इसे पहले ही कर्ज के तौर पर दर्ज करती है. सरकार ऐसे आंकड़े का जश्न मना रही है, जिसे उसके अपने बेलआउट दस्तावेज भी पूरी तरह रिजर्व के तौर पर नहीं मानते.
यह जादू का खेल पांच बार हुआ
यह कोई एक बार की घटना नहीं है, इसका सबूत इसके पूरे पैटर्न में मिलता है. फरवरी 2023 में 2.92 अरब डॉलर के निचले स्तर से शुरुआत करें. उसी साल जुलाई में 3 अरब डॉलर की IMF मदद मिली. इसके बाद फरवरी 2024 में चीन ने 2 अरब डॉलर का कर्ज आगे बढ़ाया. जून 2025 में चीन ने 3.4 अरब डॉलर का कर्ज फिर से आगे बढ़ाया, जो खास तौर पर IMF के 14 अरब डॉलर के रिजर्व लक्ष्य से भी ज्यादा था. इसके बाद सितंबर में यूरोबॉन्ड और खाड़ी देशों से जमा रकम आई. वित्तीय मदद के ये पांच मामले मुख्य रूप से इसलिए नहीं हुए कि पाकिस्तान ने आयात के मुकाबले अपने निर्यात बढ़ा दिए थे.
अर्थशास्त्री गिलर्मो काल्वो ने अपना पूरा करियर उस स्थिति को समझने में लगाया जिसे उन्होंने “सडन स्टॉप” कहा. यह तब होता है जब विदेश से आने वाला लगातार पैसा अचानक रुक जाता है. ऐसा इसलिए नहीं होता कि कोई देश दिवालिया हो गया है, बल्कि इसलिए होता है क्योंकि लोगों का भरोसा बदल जाता है. कोई देश कागज़ पर पैसा चुकाने की स्थिति में दिख सकता है, लेकिन फिर भी खराब खबरों के कारण पैदा हुए संकट के लिए कमजोर हो सकता है. क्योंकि जब कर्जदाता अपना पैसा मांगते हैं, तो पैसा चुकाने की क्षमता और तुरंत पैसा उपलब्ध होने की क्षमता एक जैसी नहीं होती. इस खतरे को देखते हुए अर्थशास्त्रियों पाब्लो गुइडोटी और एलन ग्रीनस्पैन ने 1999 में सुझाव दिया था कि किसी देश का विदेशी मुद्रा भंडार उसके कम अवधि वाले विदेशी कर्ज को एक-एक डॉलर के हिसाब से पूरा कवर करना चाहिए. इससे अचानक पैसा रुकने की स्थिति को बड़े आर्थिक संकट में बदलने से रोका जा सकता है.
इस साल पाकिस्तान पर कर्ज चुकाने की जिम्मेदारी 21.5 अरब डॉलर की है, जबकि उसका विदेशी मुद्रा भंडार 21.389 अरब डॉलर है. इसका मतलब है कि अगर सभी कर्जदाता एक साथ भुगतान मांगने की जल्दबाजी न करें, तो देश के पास सिर्फ एक साल की देनदारी चुकाने के लिए पर्याप्त पैसा है. यह कोई आर्थिक सुरक्षा नहीं है, बल्कि बहुत नाजुक संतुलन है.
यह किसी और की रणनीति
पाकिस्तान अकेला देश नहीं है जो इस जोखिम का सामना कर रहा है. तुर्की ने कई साल तक इसी तरह की रणनीति अपनाई. वहां केंद्रीय बैंक ने करेंसी स्वैप का इस्तेमाल किया. पहले घरेलू बैंकों के साथ और बाद में कतर के केंद्रीय बैंक और चीन के PBOC के साथ. इससे विदेशी मुद्रा भंडार का दिखने वाला आंकड़ा बढ़ा, जबकि असली महत्वपूर्ण आंकड़े खराब होते गए. मई 2023 में इन स्वैप को हटाने के बाद तुर्की का नेट रिजर्व माइनस में चला गया और 15.1 करोड़ डॉलर कम हो गया. 2002 के बाद पहली बार ऐसा हुआ था. इसके बाद सिर्फ उसी साल तुर्की की लीरा 44 प्रतिशत कमजोर हो गई.
श्रीलंका इस रास्ते का नतीजा क्या हो सकता है, इसका उदाहरण है, अगर समय रहते सुधार न किए जाएं. मई 2022 तक श्रीलंका के वित्त मंत्रालय ने माना था कि देश के पास अरबों डॉलर नहीं, बल्कि इस्तेमाल करने लायक करीब 2.5 करोड़ डॉलर का रिजर्व था. जबकि उसे अरबों डॉलर का कर्ज चुकाना था. इसके चलते कोलंबो के बाहर ईंधन से भरे जहाज खड़े रहे, क्योंकि देश के पास उन्हें उतारने के लिए डॉलर नहीं थे. इसके कुछ हफ्ते बाद देश ने 51 अरब डॉलर के विदेशी कर्ज का भुगतान रोक दिया.
पाकिस्तान के पक्ष में कुछ महत्वपूर्ण सुधार भी हुए हैं. इस वित्त वर्ष के जुलाई और अगस्त में चालू खाते का घाटा काफी कम हुआ. अगस्त में विदेशों से भेजा गया पैसा 3.66 अरब डॉलर तक पहुंच गया. यह पैसा लगातार बढ़ रहा है और इसे वापस नहीं करना पड़ता. आयात के भुगतान के लिए विदेशी मुद्रा का कवर भी 2020 के बाद पहली बार तीन महीने से ज्यादा हो गया. ये आंकड़े किसी रुके हुए देश की तस्वीर नहीं दिखाते. बल्कि ये बताते हैं कि पाकिस्तान ने अपने खर्चों का इंतजाम खुद करना शुरू कर दिया है और बाहरी मदद पर उसकी निर्भरता कम हुई है.
दुर्भाग्य से, इस्लामाबाद में बताई जा रही कहानी इस सच्चाई को नहीं दिखाती. इसकी वजह यह है कि यह कहानी उस तस्वीर से कम आसान और आकर्षक है, जिसमें प्रधानमंत्री ऐसी स्थिति के लिए धन्यवाद देते दिखते हैं जो काफी हद तक बाहरी लोगों के धैर्य से बनी हुई है. किराए का मकान तब तक अपने मकान जैसा ही दिखता है, जब तक मकान मालिक उसे वापस नहीं मांगता. पाकिस्तान ने अपनी आर्थिक नींव बनानी शुरू कर दी है और उसे अस्थायी उपायों को स्थायी समाधान के तौर पर पेश करने से बचना चाहिए.
बिदिशा भट्टाचार्य दिप्रिंट की कंसल्टिंग एडिटर (इकोनॉमिक्स) और चिंतन रिसर्च फाउंडेशन की एसोसिएट फेल हैं. उनका एक्स हैंडल @Bidishabh है. व्यक्त किए गए विचार निजी है.
(इस लेख को अंग्रेज़ी में पढ़ने के लिए यहां क्लिक करें)
यह भी पढ़ें: पाकिस्तान का आर्थिक सर्वे स्थिरता का जश्न मना रहा है पर FY27 का बजट उसकी कमजोर बुनियाद उजागर करता है