
1971 के आखिर में, यूरोप के वित्त मंत्रियों के बीच मुद्रा की अस्थिरता को लेकर चिंता थी. इसी दौरान, अमेरिका के वित्त मंत्री जॉन कॉनली ने कथित तौर पर कहा था कि डॉलर “हमारी मुद्रा है, लेकिन आपकी समस्या है”. आधी सदी बाद यह बयान एक बार फिर महत्वपूर्ण हो गया है. अब अमेरिका खुद लगातार बढ़ती महंगाई और कर्ज लेने की बढ़ती लागत का सामना कर रहा है. इसका असर दुनिया के दूसरे देशों पर भी पड़ रहा है. इनमें भारत भी शामिल है.
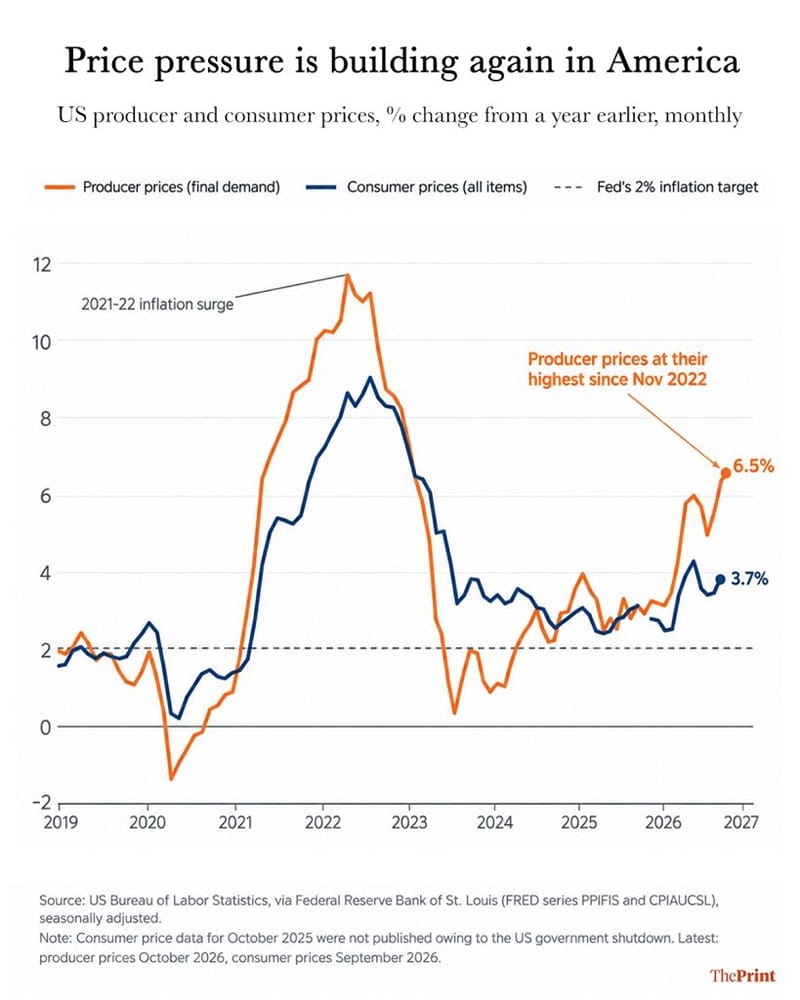
कई मामलों में अमेरिका की आर्थिक स्थिति उभरते बाजारों जैसी दिख रही है. इसका पता वहां उपभोक्ता महंगाई के स्तर से नहीं चलता. महंगाई दर 3.7 प्रतिशत है, जो चिंता की बात तो है, लेकिन बहुत गंभीर नहीं है. असली बात इसके रुझान में दिखाई देती है. महंगाई लगातार बनी हुई है, निवेशक सरकार को कर्ज देने के बदले ज्यादा ब्याज मांग रहे हैं और केंद्रीय बैंक को अपनी विश्वसनीयता बनाए रखने के लिए ब्याज दरों में बड़ी बढ़ोतरी पर विचार करना पड़ रहा है. यह स्थिति आमतौर पर उभरते बाजारों में देखने को मिलती है. लेकिन अब यही हाल दुनिया की सबसे बड़ी आरक्षित मुद्रा जारी करने वाले देश में भी दिखाई दे रहा है.
उभरते बाजारों जैसे लक्षण
सबसे पहले, सप्लाई चेन यानी सामान की आपूर्ति की प्रक्रिया में शुरुआती स्तर पर कीमतों को देखें. अमेरिका में अक्टूबर तक के एक साल में उत्पादक कीमतों में 6.5 प्रतिशत की बढ़ोतरी हुई. नवंबर 2022 के बाद यह सबसे बड़ी बढ़ोतरी है. उपभोक्ता महंगाई दर मई में 4.2 प्रतिशत के सबसे ऊंचे स्तर पर पहुंच गई थी. इसके बाद भी यह पूरे साल फेडरल रिजर्व के 2 प्रतिशत के लक्ष्य से ऊपर बनी हुई है. इसकी मुख्य वजह ऊर्जा की बढ़ती कीमतें हैं. अक्टूबर में कीमतों में हर महीने 0.4 प्रतिशत की बढ़ोतरी हुई, लेकिन इससे चिंताएं कम नहीं हुईं.
अब देखें कि निवेशक अमेरिकी सरकार को कर्ज देने के बदले कितना ब्याज मांग रहे हैं. 13 नवंबर को 10 साल के अमेरिकी सरकारी बॉन्ड पर ब्याज दर लगभग 5.15 प्रतिशत पर बंद हुई. इसे दुनिया भर में कर्ज लेने की ब्याज दरों का मानक माना जाता है.
इसी समय, अमेरिकी केंद्रीय बैंक फेडरल रिजर्व पर भी वैसा ही दबाव है, जैसा आमतौर पर उभरते बाजारों के केंद्रीय बैंकों पर होता है. 10 नवंबर को लंदन में बोलते हुए फेडरल रिजर्व के गवर्नर क्रिस्टोफर वॉलर ने कहा कि अगर महंगाई लगातार बनी रहती है, तो दिसंबर में ब्याज दरों में 0.50 प्रतिशत यानी 50 बेसिस पॉइंट की बढ़ोतरी पर विचार किया जाना चाहिए. इसके अलावा, डलास फेडरल रिजर्व की अध्यक्ष लॉरी लोगन ने ब्याज दरों में कम से कम दो और बार 0.25 प्रतिशत की बढ़ोतरी की बात कही.
अमेरिका में ये लक्षण क्यों दिख रहे हैं, लेकिन इसका बोझ दूसरे देशों को उठाना पड़ रहा है
1960 के दशक में फ्रांस के वित्त मंत्री वैलेरी जिस्कार द’एस्तें ने अमेरिका की आलोचना करते हुए कहा था कि डॉलर के दुनिया की प्रमुख मुद्रा होने की वजह से उसे एक ‘असाधारण फायदा’ मिलता है. बाद में अर्थशास्त्री बैरी आइचेनग्रीन ने अपनी किताब के शीर्षक में इस शब्द का इस्तेमाल किया, जिसके बाद यह काफी चर्चित हुआ.
दुनिया भर में व्यापार और बचत के लिए डॉलर की मांग बनी रहती है. इसकी वजह से अमेरिका अपनी ही मुद्रा में कर्ज ले सकता है. इस तरह उसे उन आर्थिक पाबंदियों का सामना नहीं करना पड़ता, जिनसे दूसरे देशों को गुजरना पड़ता है.
यह स्थिति उभरते बाजारों में आमतौर पर होने वाली घटनाओं से अलग है. किसी वास्तविक उभरते बाजार में महंगाई लगातार बढ़ने और बॉन्ड पर ब्याज दरें ऊपर जाने से निवेशक आमतौर पर अपना पैसा निकालने लगते हैं. इससे उस देश की मुद्रा कमजोर हो जाती है. लेकिन अमेरिका में इसका उलटा हो रहा है. वहां ऐसी स्थितियों में भी निवेश आ रहा है, क्योंकि ज्यादा ब्याज मिलने से निवेशक आकर्षित हो रहे हैं. इसका नतीजा यह है कि इस साल डॉलर इंडेक्स में करीब 5 प्रतिशत की बढ़ोतरी हुई है. यह अप्रैल 2025 के बाद इसका सबसे ऊंचा स्तर है.
इस तरह अमेरिका उभरते बाजारों जैसे लक्षण तो दिखा रहा है, लेकिन उसे इनके नुकसान नहीं उठाने पड़ रहे हैं. इसके बजाय, इनका बोझ उन देशों की मुद्रा और बॉन्ड बाजारों पर पड़ रहा है, जो विदेशी निवेश पर निर्भर हैं.
भारत में इसका बोझ कौन उठा रहा है?
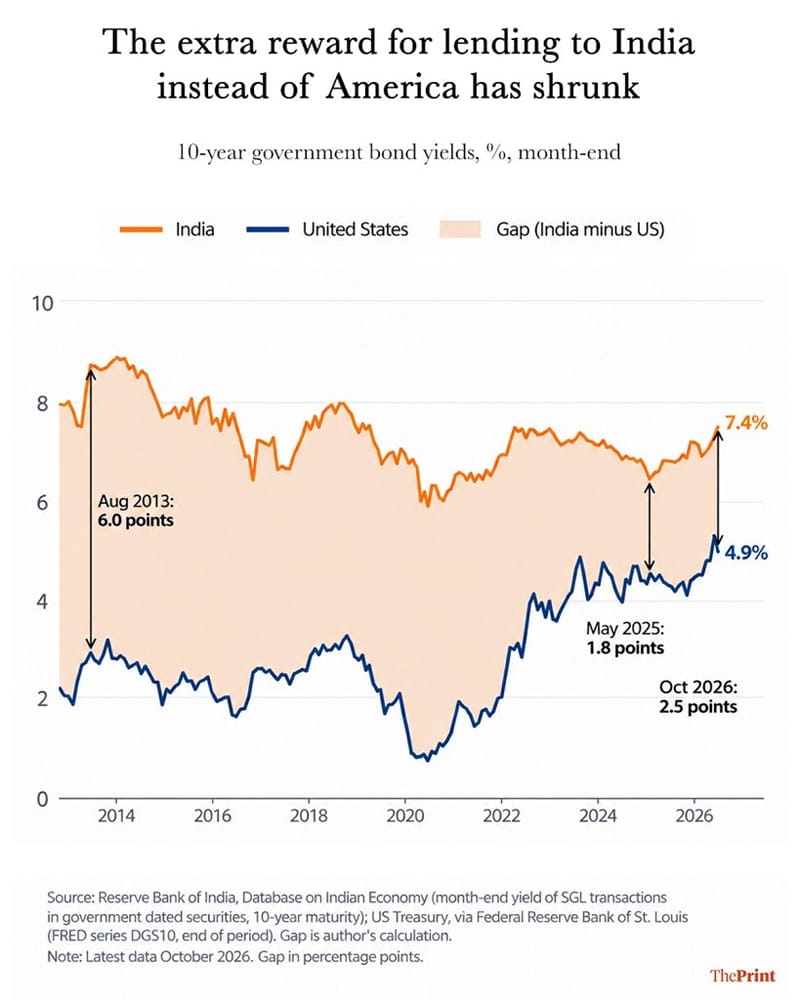
भारत में इसका असर एक आंकड़े से समझा जा सकता है. यह वह अतिरिक्त ब्याज है, जो किसी विदेशी निवेशक को अमेरिकी सरकारी बॉन्ड के बजाय भारतीय सरकारी बॉन्ड में पैसा लगाने पर मिलता है.
2013 में जब अमेरिकी फेडरल रिजर्व ने बॉन्ड खरीदने की अपनी योजना में कटौती के संकेत दिए थे और दुनिया भर के बाजारों में हलचल मच गई थी, तब भारत के 10 साल के बॉन्ड पर अमेरिका के बॉन्ड के मुकाबले करीब 6 प्रतिशत अंक ज्यादा ब्याज मिल रहा था. लेकिन 2025 और 2026 के दौरान यह अंतर औसतन इस आंकड़े के आधे से भी कम रहा है. इसका मतलब है कि भारत में जोखिम लेकर निवेश करने के बदले मिलने वाला अतिरिक्त फायदा काफी कम हो गया है. ऐसे में अमेरिका में ब्याज दरों में होने वाली कोई भी बढ़ोतरी भारतीय संपत्तियों को निवेश के लिहाज से पहले के मुकाबले कम आकर्षक बना देती है.
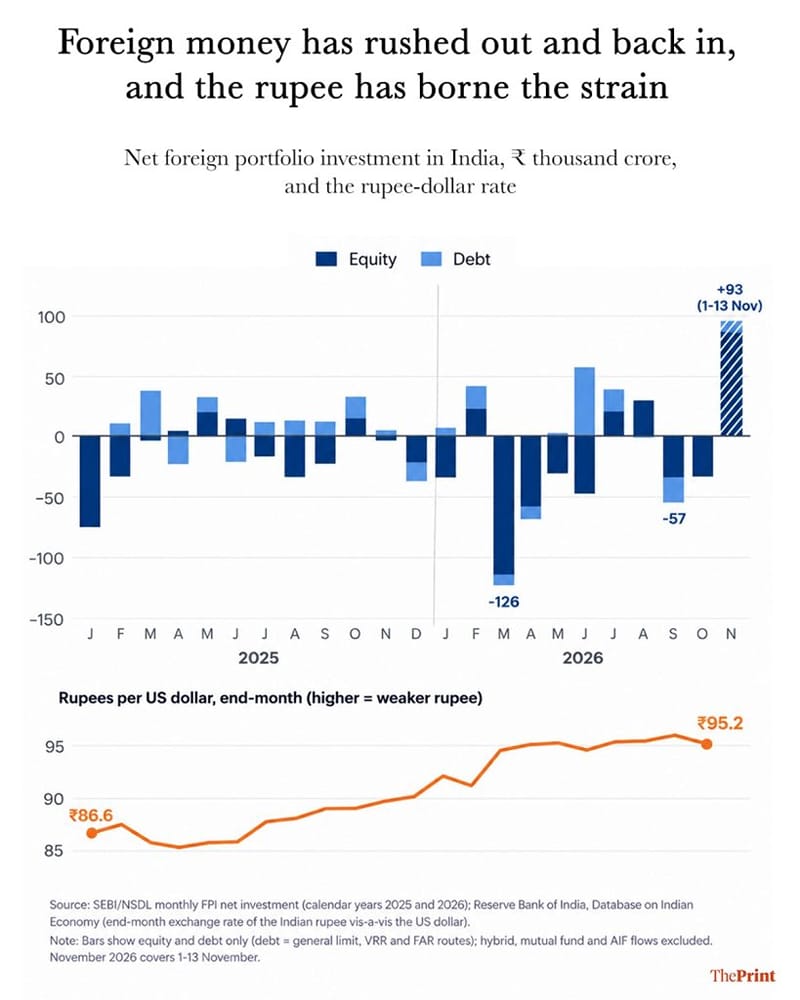
जनवरी से अक्टूबर के बीच विदेशी पोर्टफोलियो निवेशकों (एफपीआई) ने भारतीय शेयर बाजार से करीब 2.95 लाख करोड़ रुपये निकाल लिए. यह रकम पूरे 2025 में निकाली गई कुल रकम से भी काफी ज्यादा है. सितंबर में यह रुझान सबसे साफ दिखाई दिया. उस महीने अमेरिका के 10 साल के सरकारी बॉन्ड पर ब्याज दर 5.29 प्रतिशत पर बंद हुई. इसी दौरान विदेशी निवेशकों ने भारतीय शेयर और कर्ज बाजारों से मिलाकर करीब 57,000 करोड़ रुपये निकाल लिए. इसके बाद रुपये में गिरावट आई और महीने के आखिर में यह डॉलर के मुकाबले करीब 96 रुपये के स्तर पर पहुंच गया, जो अब तक का इसका सबसे कमजोर स्तर था.
बाजार में होने वाले बदलाव ही बढ़ती लागत की एकमात्र वजह नहीं हैं. जून से भारत के 10 साल के सरकारी बॉन्ड पर ब्याज दर में करीब 0.67 प्रतिशत अंक की बढ़ोतरी हुई है. अक्टूबर के आखिर तक यह बढ़कर 7.41 प्रतिशत हो गई. इस रुझान के पीछे घरेलू कारण भी रहे हैं, लेकिन यह वॉशिंगटन में हो रहे बदलावों से भी मेल खाता है.
ब्याज दरें बढ़ने से समय के साथ सरकार, भारतीय कंपनियों और आम लोगों के लिए कर्ज लेना महंगा हो जाता है. रुपये की कीमत गिरने से कच्चा तेल, इलेक्ट्रॉनिक सामान और खाद की कीमतें भी बढ़ जाती हैं, क्योंकि इन्हें दूसरे देशों से खरीदा जाता है. इससे देश में महंगाई और बढ़ती है. इस तरह अमेरिका की महंगाई से जुड़ी चुनौतियों का कुछ असर भारत पर भी पड़ता है.
नवंबर के पहले 13 दिनों में एक बड़ा बदलाव देखने को मिला. लगातार दो महीने तक भारतीय बाजार से पैसा निकालने के बाद विदेशी निवेशकों ने भारत के बाजारों में 92,000 करोड़ रुपये से ज्यादा का निवेश किया. इतनी कम अवधि में इस बदलाव की वजह भारत की अर्थव्यवस्था की बुनियादी स्थिति में कोई बड़ा सुधार नहीं हो सकता.
अर्थशास्त्री हेलेन रे के शोध से इसकी एक और वजह समझ में आती है. 2013 में फेडरल रिजर्व के जैक्सन होल सम्मेलन में उन्होंने कहा था कि दुनिया भर में पूंजी के आने-जाने और संपत्तियों की कीमतों में बदलाव के पीछे एक ‘वैश्विक वित्तीय चक्र’ काम करता है. इस पर मुख्य रूप से अमेरिका की मौद्रिक नीति का असर पड़ता है. जो देश विदेशी निवेश के लिए खुले हैं, उनके सामने एक मुश्किल स्थिति बन जाती है. ऐसे देशों में मुद्रा विनिमय की व्यवस्था चाहे जैसी भी हो, वे पूंजी के प्रवाह को संभाले बिना अपनी मौद्रिक नीति को पूरी तरह स्वतंत्र नहीं रख सकते.
इसका मतलब है कि अब भारत के बाजारों पर भी वॉशिंगटन की वित्तीय नीतियों का काफी असर पड़ रहा है.
आज भारत 2013 के मुकाबले इन चुनौतियों से निपटने के लिए बेहतर स्थिति में है. उसके पास करीब 720 अरब डॉलर का विदेशी मुद्रा भंडार है और चालू खाते का घाटा भी पहले के मुकाबले कम है. लेकिन आर्थिक संकट से निपटने के लिए कुछ बचत होना यह नहीं बताता कि देश पर उसका कोई असर नहीं पड़ेगा. वैश्विक वित्तीय व्यवस्था से जुड़े देशों को इससे जुड़े जोखिमों के लिए तैयार रहना होगा.
भारत के लिए इसका मतलब है कि उसे घरेलू बॉन्ड बाजार को और मजबूत बनाना होगा, पर्याप्त विदेशी मुद्रा भंडार बनाए रखना होगा और व्यापार में रुपये का इस्तेमाल बढ़ाना होगा. इससे डॉलर पर निर्भरता कम की जा सकेगी.
जॉन कॉनली के शब्दों में घमंड भी था और चेतावनी भी. 55 साल बाद इन शब्दों का एक नया मतलब निकलता है. जब दुनिया की सबसे बड़ी आरक्षित मुद्रा जारी करने वाला देश उभरते बाजारों जैसी आर्थिक स्थिति दिखाने लगता है, तो इसका नुकसान असल में उभरते बाजारों को उठाना पड़ता है.
भारत अमेरिका की अर्थव्यवस्था में होने वाले बदलावों के असर से पूरी तरह नहीं बच सकता. लेकिन वह यह जरूर सुनिश्चित कर सकता है कि इस असर को एक ऐसे स्तर तक सीमित रखा जाए, जिससे निपटना उसके लिए संभव हो.
बिदिशा भट्टाचार्य दिप्रिंट की कंसल्टिंग एडिटर (इकोनॉमिक्स) और चिंतन रिसर्च फाउंडेशन की एसोसिएट फेलो हैं. उनका एक्स हैंडल @Bidishabh है. व्यक्त किए गए विचार निजी है.
(इस लेख को अंग्रेज़ी में पढ़ने के लिए यहां क्लिक करें)
यह भी पढ़ें: अमेरिका के साथ व्यापार बढ़ाना चाहता है भारत, लेकिन विदेशी बाज़ारों पर निर्भरता घटाने की भी कोशिश